हर दिन 65 करोड़ का ट्रांजेक्शन: दुनिया के कुल डिजिटल लेनदेन का आधा भारत में

KHULASA FIRST
संवाददाता
खुलासा फर्स्ट, इंदौर।
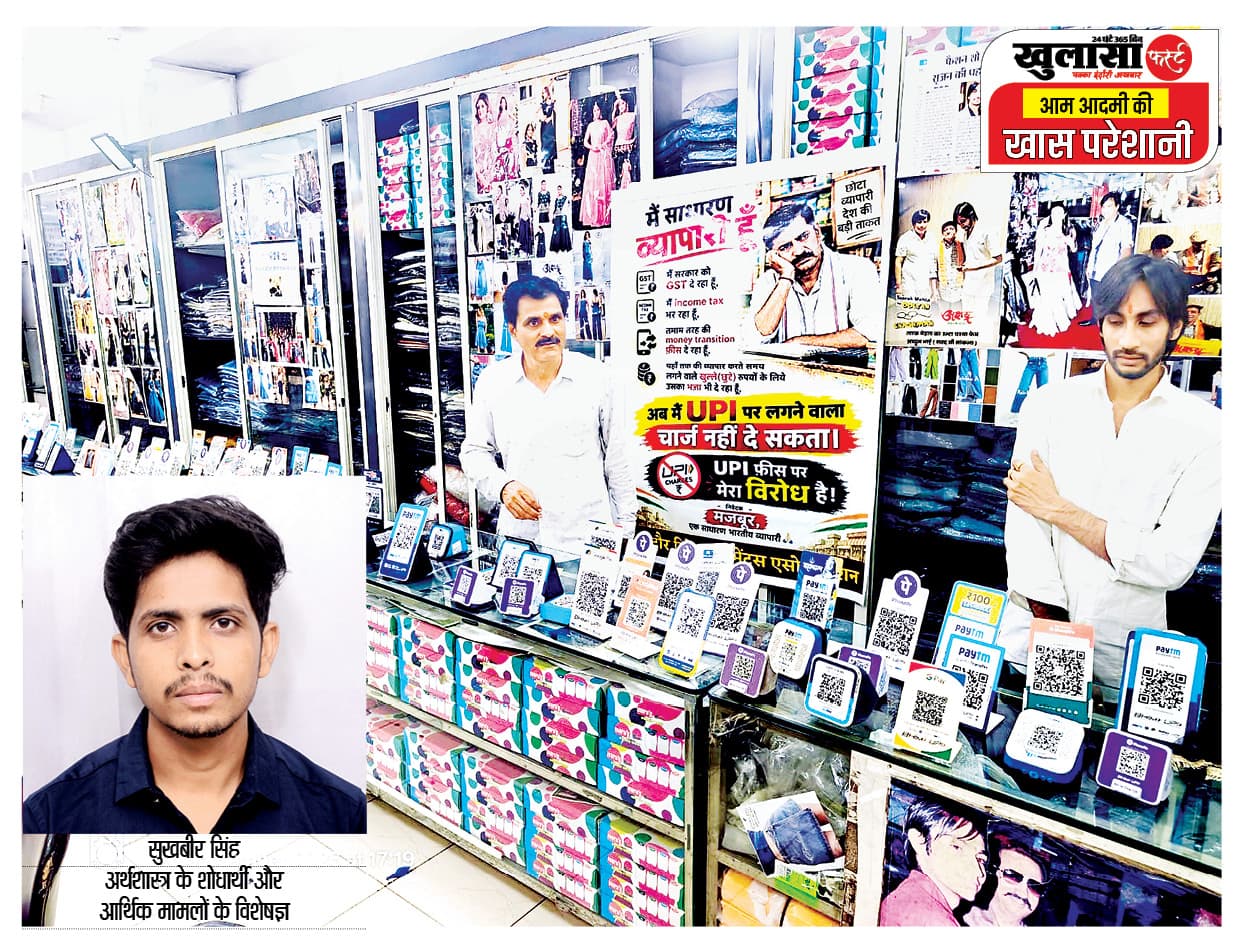
यूपीआई पर चार्ज लगाने का विरोध व्यापारी वर्ग द्वारा किया जा रहा है। डिजिटल कारोबार दुनिया में भारत के लिए एक बड़ी उपलब्धि और ताकत दोनों के रूप में सामने आया है इसके बारे में तकनीकी पहलुओं पर अर्थशास्त्र के शोधकर्ता और विशेषज्ञ सुखबीरसिंह जाटव ने बताया भारत आज विश्व के डिजिटल भुगतान परिदृश्य में एक ऐसा असाधारण मुकाम हासिल कर चुका है, जिसे अंतरराष्ट्रीय मुद्राकोष (आईएमएफ) ने स्वयं मान्यता दी है।
यूपीआई को दुनिया की सबसे बड़ी वास्तविक-समय भुगतान प्रणाली (अर्थात ऐसी प्रणाली, जिसमें लेनदेन का निपटान तत्काल और अंतिम रूप से होता है, बिना किसी विलंबित समाशोधन प्रक्रिया के) घोषित किया गया है।
एसीआई वर्ल्डवाइड की रिपोर्ट के अनुसार वैश्विक रियल-टाइम भुगतान लेनदेन में यूपीआई की हिस्सेदारी लगभग 49 प्रतिशत तक पहुंच चुकी है, जो इस तथ्य को रेखांकित करती है कि दुनिया में जितने भी तात्कालिक डिजिटल भुगतान होते हैं, उनमें से करीब आधे अकेले भारत की सीमाओं के भीतर संपन्न होते हैं।
यह उपलब्धि इसलिए भी उल्लेखनीय है, क्योंकि भारत में प्रतिदिन 65 करोड़ से अधिक यूपीआई लेनदेन होते हैं, जबकि तुलनात्मक रूप से विकसित और उभरती अर्थव्यवस्थाओं में यह आंकड़ा कहीं छोटा है। ब्राजील में प्रतिदिन 20 करोड़ से अधिक, चीन की अंतर-बैंक भुगतान प्रणाली में लगभग 4.5 करोड़, ब्रिटेन की फास्टर पेमेंट्स सेवा में करीब 1.5 करोड़ और संपूर्ण यूरोपीय संघ की एसईपीए इंस्टेंट प्रणाली में लगभग 7 करोड़ लेनदेन प्रतिदिन दर्ज होते हैं। वित्त वर्ष 2025-26 में भारत में करीब 240 अरब लेनदेन यूपीआई के माध्यम से हुए, जो वैश्विक कुल डिजिटल लेनदेन संख्या का लगभग आधा भाग है।
उपलब्धि पर मंडरा रहे चुनौती के बादल... यह आंकड़ा स्वयं में इस बात का प्रमाण है कि भारत ने डिजिटल सार्वजनिक अवसंरचना (यानी ऐसी बुनियादी तकनीकी व्यवस्था, जो अंतर-संचालनीय, खुली और नागरिकों के लिए सुलभ हो) के क्षेत्र में तकनीकी रूप से अधिक उन्नत माने जाने वाले अनेक देशों को भी पीछे छोड़ दिया है, किंतु इसी उपलब्धि पर अब एक नई नीतिगत चुनौती के बादल मंडरा रहे हैं।
दो हजार रुपए से अधिक मूल्य के यूपीआई लेनदेन पर मर्चेंट डिस्काउंट रेट (एमडीआर) अर्थात वह शुल्क जो व्यापारी को डिजिटल भुगतान स्वीकार करने के बदले भुगतान सेवा प्रदाता को चुकाना पड़ता है) आरोपित करने के प्रस्ताव का व्यापारी वर्ग व्यापक स्तर पर विरोध कर रहा है।
नकद लेनदेन से टैक्स चोरी को मिलेगा बढ़ावा... नकद लेनदेन की एक मूलभूत विशेषता यह है कि इसका कोई डिजिटल अनुरेख नहीं होता, जिसके कारण आय और विक्रय को छिपाना अपेक्षाकृत सरल हो जाता है।
इससे कर चोरी (टैक्स एवेज़न) को बढ़ावा मिलता है, कर आधार (टैक्स बेस, यानी वह कुल आर्थिक गतिविधि, जिस पर कर आरोपित किया जा सकता है) संकुचित होता है और सरकार का कर राजस्व प्रभावित होता है। इस राजकोषीय क्षति का अंतिम बोझ ईमानदार करदाताओं और सार्वजनिक व्यय की गुणवत्ता, दोनों पर पड़ता है।
वित्तीय समावेशन की गति होगी अवरुद्ध... विगत एक दशक में यूपाई ने ग्रामीण और अर्द्ध-शहरी क्षेत्रों के उन विशाल वर्गों को औपचारिक वित्तीय तंत्र से जोड़ने का कार्य किया है, जिनकी पहले बैंकिंग सेवाओं तक पहुंच सीमित या नगण्य थी। इसी प्रक्रिया को वित्तीय समावेशन कहा जाता है।
नकदी को पुनः प्रोत्साहन मिलने से इस समावेशन की गति अवरुद्ध हो सकती है, जिसका प्रत्यक्ष प्रभाव उन व्यक्तियों की साख पर पड़ेगा, जिनके पास लेनदेन का कोई इतिहास उपलब्ध नहीं होगा। आधुनिक ऋण-मूल्यांकन प्रणालियां अब डिजिटल लेनदेन आंकड़ों को साख-योग्यता आंकने का प्रमुख आधार मानती हैं।
औपचारिकता में इस कमी से आय असमानता के और अधिक व्यापक होने की आशंका बनी रहती है, क्योंकि बड़े और संगठित व्यापारिक प्रतिष्ठान इस परिवर्तन की लागत को अपेक्षाकृत सहजता से वहन कर लेते हैं, जबकि असंगठित एवं लघु क्षेत्र इसके प्रभाव के प्रति कहीं अधिक संवेदनशील होता हैं।
नकद लेनदेन में हैं कई जोखिम... यह समझना अत्यावश्यक है कि नकदी भी वस्तुतः ‘मुफ्त’ नहीं होती, भले ही सामान्य व्यवहार में यह धारणा प्रचलित हो कि नकद लेनदेन में कोई प्रत्यक्ष शुल्क नहीं लगता। प्रत्येक मुद्रा-रूप में धारित संसाधन की अपनी एक अवसर लागत (यानी किसी संसाधन को एक निश्चित उपयोग में लगाने पर छूट जाने वाला सर्वश्रेष्ठ वैकल्पिक लाभ) होती है, जो प्रत्यक्ष रूप से दृष्टिगोचर नहीं होती, किंतु आर्थिक विश्लेषण में इसकी उपेक्षा नहीं की जा सकती। नकद संभालने, गिनने, जमा करने और उसके प्रबंधन में लगने वाला समय स्वयं में एक श्रम-लागत है, जिसे यदि उत्पादक गतिविधि में नियोजित किया जाता तो वह अतिरिक्त मूल्य सृजन में योगदान दे सकता था।
सर्वाधिक महत्वपूर्ण पहलू यह है कि नकदी पर किसी प्रकार का ब्याज अर्जित नहीं होता, जो राशि व्यक्ति नकद रूप में धारण करता है, वही राशि बैंकिंग तंत्र में जमा रहने पर न केवल प्रतिफल देती, बल्कि बैंकों के पास ऋण-योग्य निधि को भी बढ़ाती, जिससे साख सृजन की प्रक्रिया सुदृढ़ होती।
इसके अतिरिक्त बैंकों की शाखाओं और एटीएम नेटवर्क को बनाए रखने में नियोजित विशाल मानव श्रम एवं परिचालन व्यय भी समाज के लिए एक वास्तविक संसाधन-हानि है, जिसे अर्थशास्त्र की भाषा में ‘नकदी की सामाजिक लागत’ (सोशल कॉस्ट ऑफ कैश) कहा जाता है।
चाहे यूपीआई पर एमडीआर शुल्क आरोपित हो अथवा नकदी की ओर पुनर्गमन, दोनों ही परिस्थितियों में लेनदेन लागत में वृद्धि होती है और अर्थशास्त्र के मूल सिद्धांत के अनुसार लेनदेन लागत में इस प्रकार की वृद्धि सदैव बाजार को उसके कुशलतम संतुलन बिंदु से विचलित करती है, जिसका संचयी बोझ अंततः उपभोक्ता एवं लघु व्यापारी वर्ग, दोनों को वहन करना पड़ता है।
द्वितीय, मुद्रा के परिसंचरण वेग (वेलोसिटी ऑफ मनी, अर्थात एक निश्चित अवधि में मुद्रा की एक इकाई कितनी बार हाथ बदलती है, इसका मापक) में कमी आने से विनिमय समीकरण के अनुसार समग्र आर्थिक क्रियाकलाप प्रभावित होता है, जिसका सीधा असर आय गुणक पर भी पड़ता है। गुणक का मूल्य घटने से राजकोषीय एवं मौद्रिक नीति, दोनों की प्रभावशीलता क्षीण होती है।
तृतीय, बैंकिंग आदतों में शिथिलता आने से प्रत्यक्ष लाभ अंतरण डीबीटी जैसी कल्याणकारी योजनाएं भी बाधित हो सकती हैं, क्योंकि निष्क्रिय खातों को बैंक स्वतः बंद कर सकते हैं, जिससे लाभार्थियों की औपचारिक वित्तीय तंत्र तक पहुंच पुनः अवरुद्ध होने का जोखिम उत्पन्न होता है।
चतुर्थ, व्यवहारवादी अर्थशास्त्र की दृष्टि से यूपीआई ने उपभोक्ताओं की सीमांत उपभोग प्रवृत्ति (अर्थात आय में एक इकाई वृद्धि होने पर उपभोग व्यय में होने वाली वृद्धि का अनुपात) को बढ़ाया है, क्योंकि डिजिटल भुगतान में "पेन ऑफ पेइंग’ अर्थात पैसा व्यय करते समय अनुभव होने वाली मनोवैज्ञानिक पीड़ा नकद भुगतान की तुलना में अपेक्षाकृत कम महसूस होती है।
यदि नकदी की वापसी से यह प्रवृत्ति क्षीण होती है, तो केन्सीय गुणक प्रभाव भी दुर्बल पड़ेगा, जिसका समग्र मांग पर प्रतिकूल प्रभाव संभावित है।
अंततः आयकर अधिनियम के अंतर्गत लागू नकद लेनदेन सीमा के कारण बड़ी राशि का नकद लेनदेन वैधानिक रूप से संभव नहीं रह जाता, जिससे नकद-प्रधान कारोबारी ढांचे में वस्तुओं और सेवाओं की उत्पादन लागत में अनावश्यक वृद्धि होने की संभावना उत्पन्न होती है और अर्थशास्त्र के अधिकांश प्रतिस्पर्धी बाजार मॉडलों के अनुरूप ही यह अतिरिक्त लागत भी अंततः मूल्य-हस्तांतरण की प्रक्रिया के माध्यम से उपभोक्ता एवं व्यापारी वर्ग, दोनों के मध्य वितरित हो जाती है।
संक्षेप में कहा जाए तो भारत ने वैश्विक डिजिटल भुगतान परिदृश्य में जो नेतृत्व की स्थिति अर्जित की है, वह किसी संयोग का परिणाम नहीं अपितु सुविचारित नीतिगत हस्तक्षेप और तकनीकी नवाचार के समन्वय का प्रतिफल है, किंतु एमडीआर जैसे प्रस्तावों पर उत्पन्न वर्तमान गतिरोध यह स्मरण कराता है कि किसी भी आर्थिक उपलब्धि को सतत बनाए रखना उतना ही चुनौतीपूर्ण दायित्व है, जितना उसे प्रारंभ में अर्जित करना।
कर राजस्व, वित्तीय समावेशन, बैंकिंग तंत्र की सुदृढ़ता, तथा समष्टि आर्थिक संवृद्धि इन समस्त आयामों पर पड़ने वाले दूरगामी प्रभावों को दृष्टिगत रखते हुए नीति-निर्माताओं को भुगतान सेवा प्रदाताओं की लागत-वसूली की वैध आवश्यकता और डिजिटल भुगतान तंत्र की व्यापक सामाजिक उपयोगिता के मध्य एक विवेकपूर्ण संतुलन स्थापित करना अपरिहार्य होगा।
बाजार में मुद्रा प्रचलन फिर बढ़ने का अंदेशा
अर्थशास्त्रीय दृष्टिकोण से देखें तो यह पूर्णतः तर्कसंगत आशंका है। यदि उच्च-मूल्य लेनदेन पर शुल्क लागू होता है, तो व्यापारी स्वाभाविक रूप से ग्राहकों को नकद भुगतान की ओर प्रोत्साहित करने लगेंगे, जिससे बाजार में मुद्रा प्रचलन पुनः विस्तारित हो सकता है।
इसका प्रभाव विशेष रूप से उन लघु व्यापारियों पर अधिक गहरा पड़ेगा, जिनका लाभ पहले से ही अत्यंत संकीर्ण है, और जो इस अतिरिक्त लागत को वहन करने में असमर्थ होकर डिजिटल भुगतान तंत्र से विमुख हो सकते हैं।
यदि इसके परिणामस्वरूप लेनदेन की गति मंद पड़ती है, तो इसका प्रतिकूल प्रभाव भारत की उस वैश्विक साख पर भी पड़ सकता है, जो उसने डिजिटल पब्लिक इन्फ्रास्ट्रक्चर मॉडल को अन्य विकासशील राष्ट्रों के साथ साझा करने की दिशा में अर्जित की है।
संबंधित समाचार
बैंक के पूर्व मैनेजर पर लाखों की धोखाधड़ी का आरोप:ग्राहक को स्कीम में निवेश का दिया झांसा; दोस्त के खाते में ट्रांसफर कर हड़पे रुपए
अनंत चतुर्दशी से पहले पुलिस कमिश्नर आए एक्शन मोड में:नानू, गोलू, काला और दाऊ सहित 7 पर निर्बंधन आदेश
NBEMS ने जारी किया नीट पीजी रिजल्ट:लाखों अभ्यर्थियों का इंतजार खत्म; यहां चेक करें अपना परिणाम
विधायक उषा ठाकुर बताएं लाखों लड़कियों का आंकड़ा उनके पास कहां से आया है:महिला कांग्रेस प्रदेश अध्यक्ष रीना बौरासी का पलटवार
एक ही परिवार के 3 सदस्यों की मौत से फैली सनसनी:पेड़ पर फंदे से लटका मिला महिला का शव; कुएं से दो बच्चों की लाशें बरामद
झूठा निकला पं. धीरेंद्र शास्त्री का ‘पुत्र योग’ संबंधी पर्चा
यमुना एक्सप्रेस-वे पर बस में जिंदा जले 9 यात्री:20 से अधिक मुसाफिरों ने कूदकर जान बचाई
8 महीने बाद एमपी भाजपा को मिला नया संगठन महामंत्री:इन्हें मिली बड़ी जिम्मेदारी
अमेरिका की धरती पर इंदौर के भविष्य का हो रहा मंथन:महापौर पुष्यमित्र भार्गव का तीन सप्ताह का अमेरिकी दौरा; हार्वर्ड से एआई गवर्नेंस तक, ‘विजन-2030’ के लिए वैश्विक अनुभव जुटाने की पहल
चुनाव आयोग के खिलाफ कांग्रेस करेगी प्रदर्शन:मुख्य निर्वाचन कार्यालय को घेरने का ऐलान; बीजेपी बोली- हार की हताशा में लगाए जा रहे आरोप
अधिकतर लोग ‘काहे खुमर रई’ को समझ रहे ‘काहे को मर रई...’
चोरी के आरोपी को पकड़ने पहुंची पुलिस:भगदड़ में व्यापारी की मौत; जुआ खेल रहा था, 5 पुलिसकर्मी लाइन अटैच
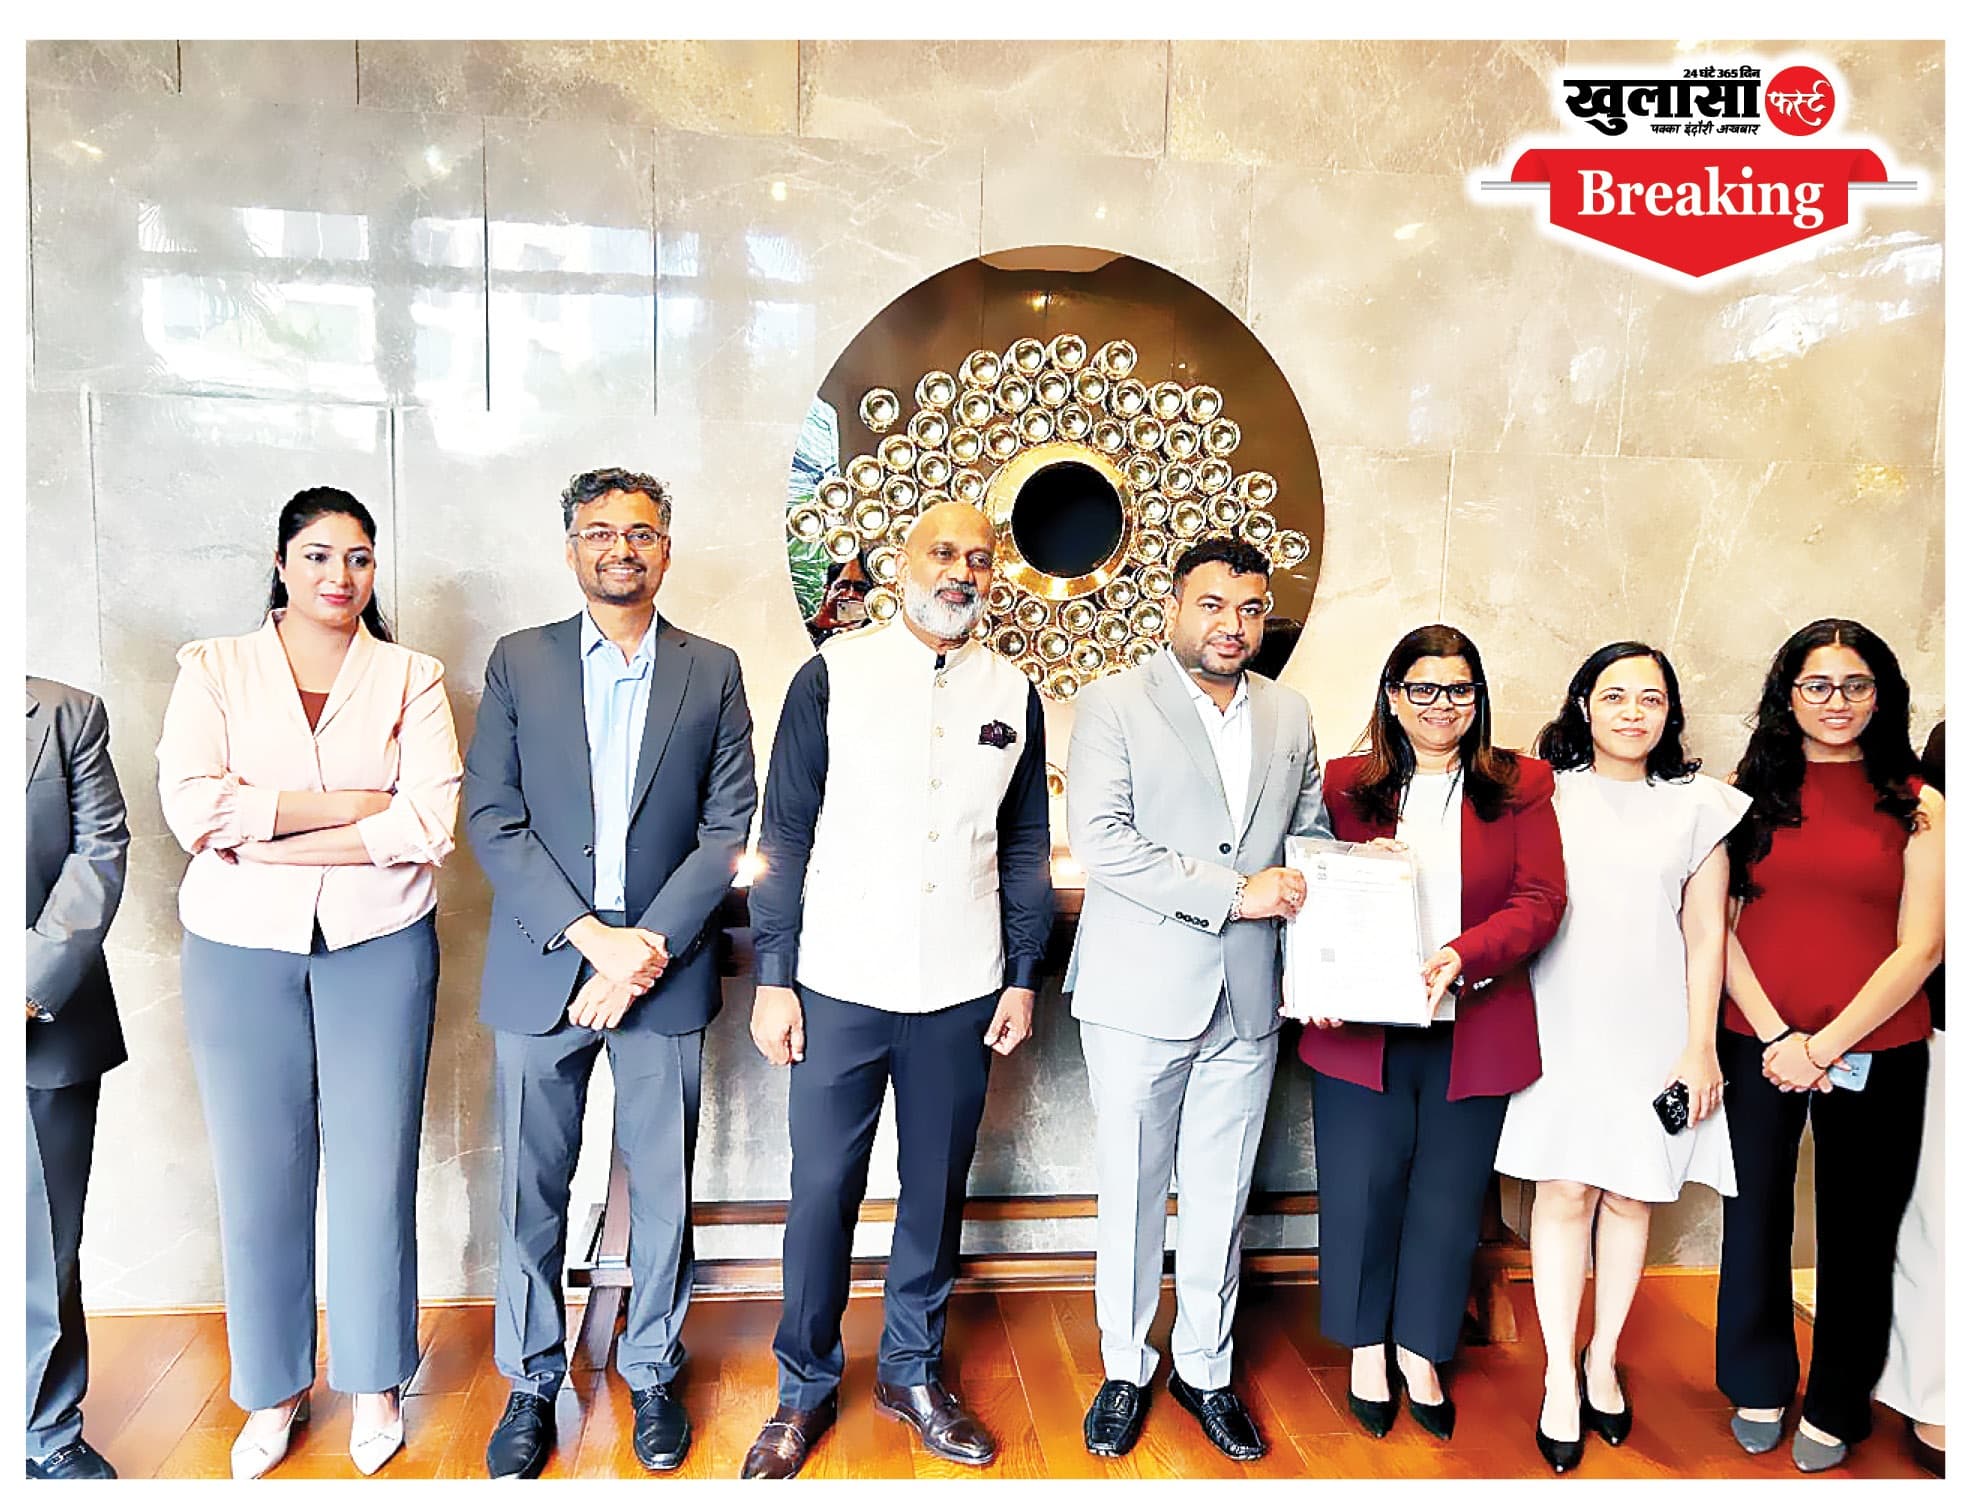
एसआर समूह करेगा 1,000 करोड़ का निवेश:तीन बड़े पांच सितारा होटल होंगे विकसित; मप्र को मिलेगा पहला जेडब्ल्यू मैरियट
कागजों में 33 पॉलीहाउस:बैंक से निकल गए 9.70 करोड़ रुपए
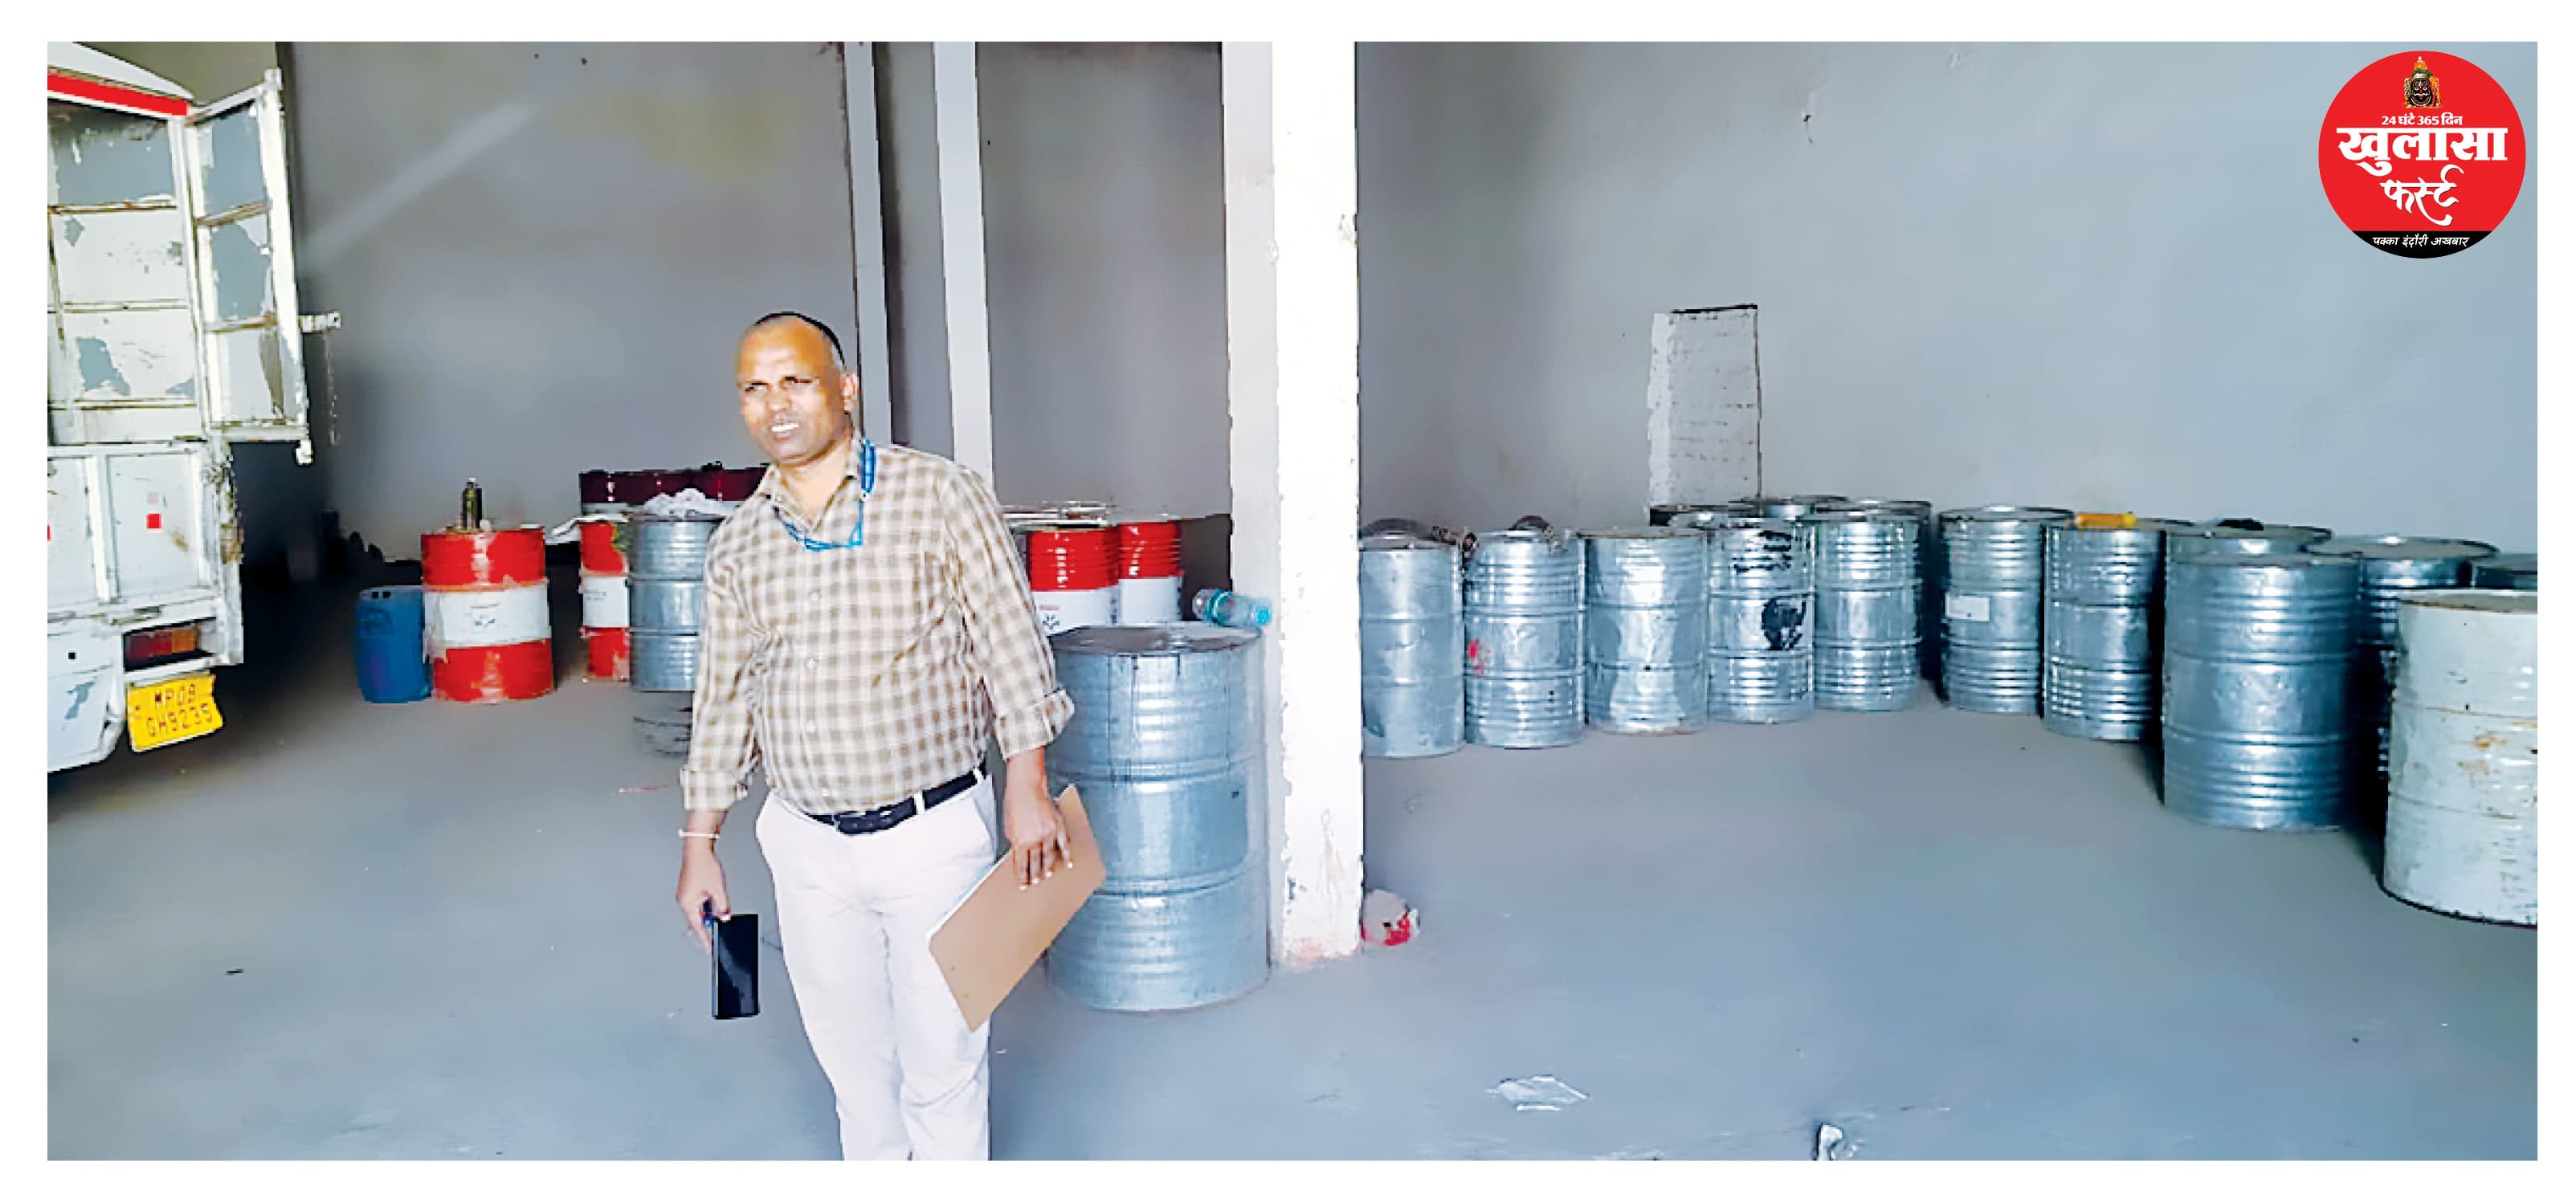
अवैध ज्वलनशील पदार्थ बरामद, गोदाम किया सील:बिना अनुमति संग्रहित हजारों लीटर केमिकल और लुब्रिकेंट जब्त; संचालकों पर मामला दर्ज
नौ दिन के सत्याग्रह के बाद आंदोलन खत्म:लिखित आश्वासन के बाद प्रह्लाद पांडेय ने समाप्त किया अनशन
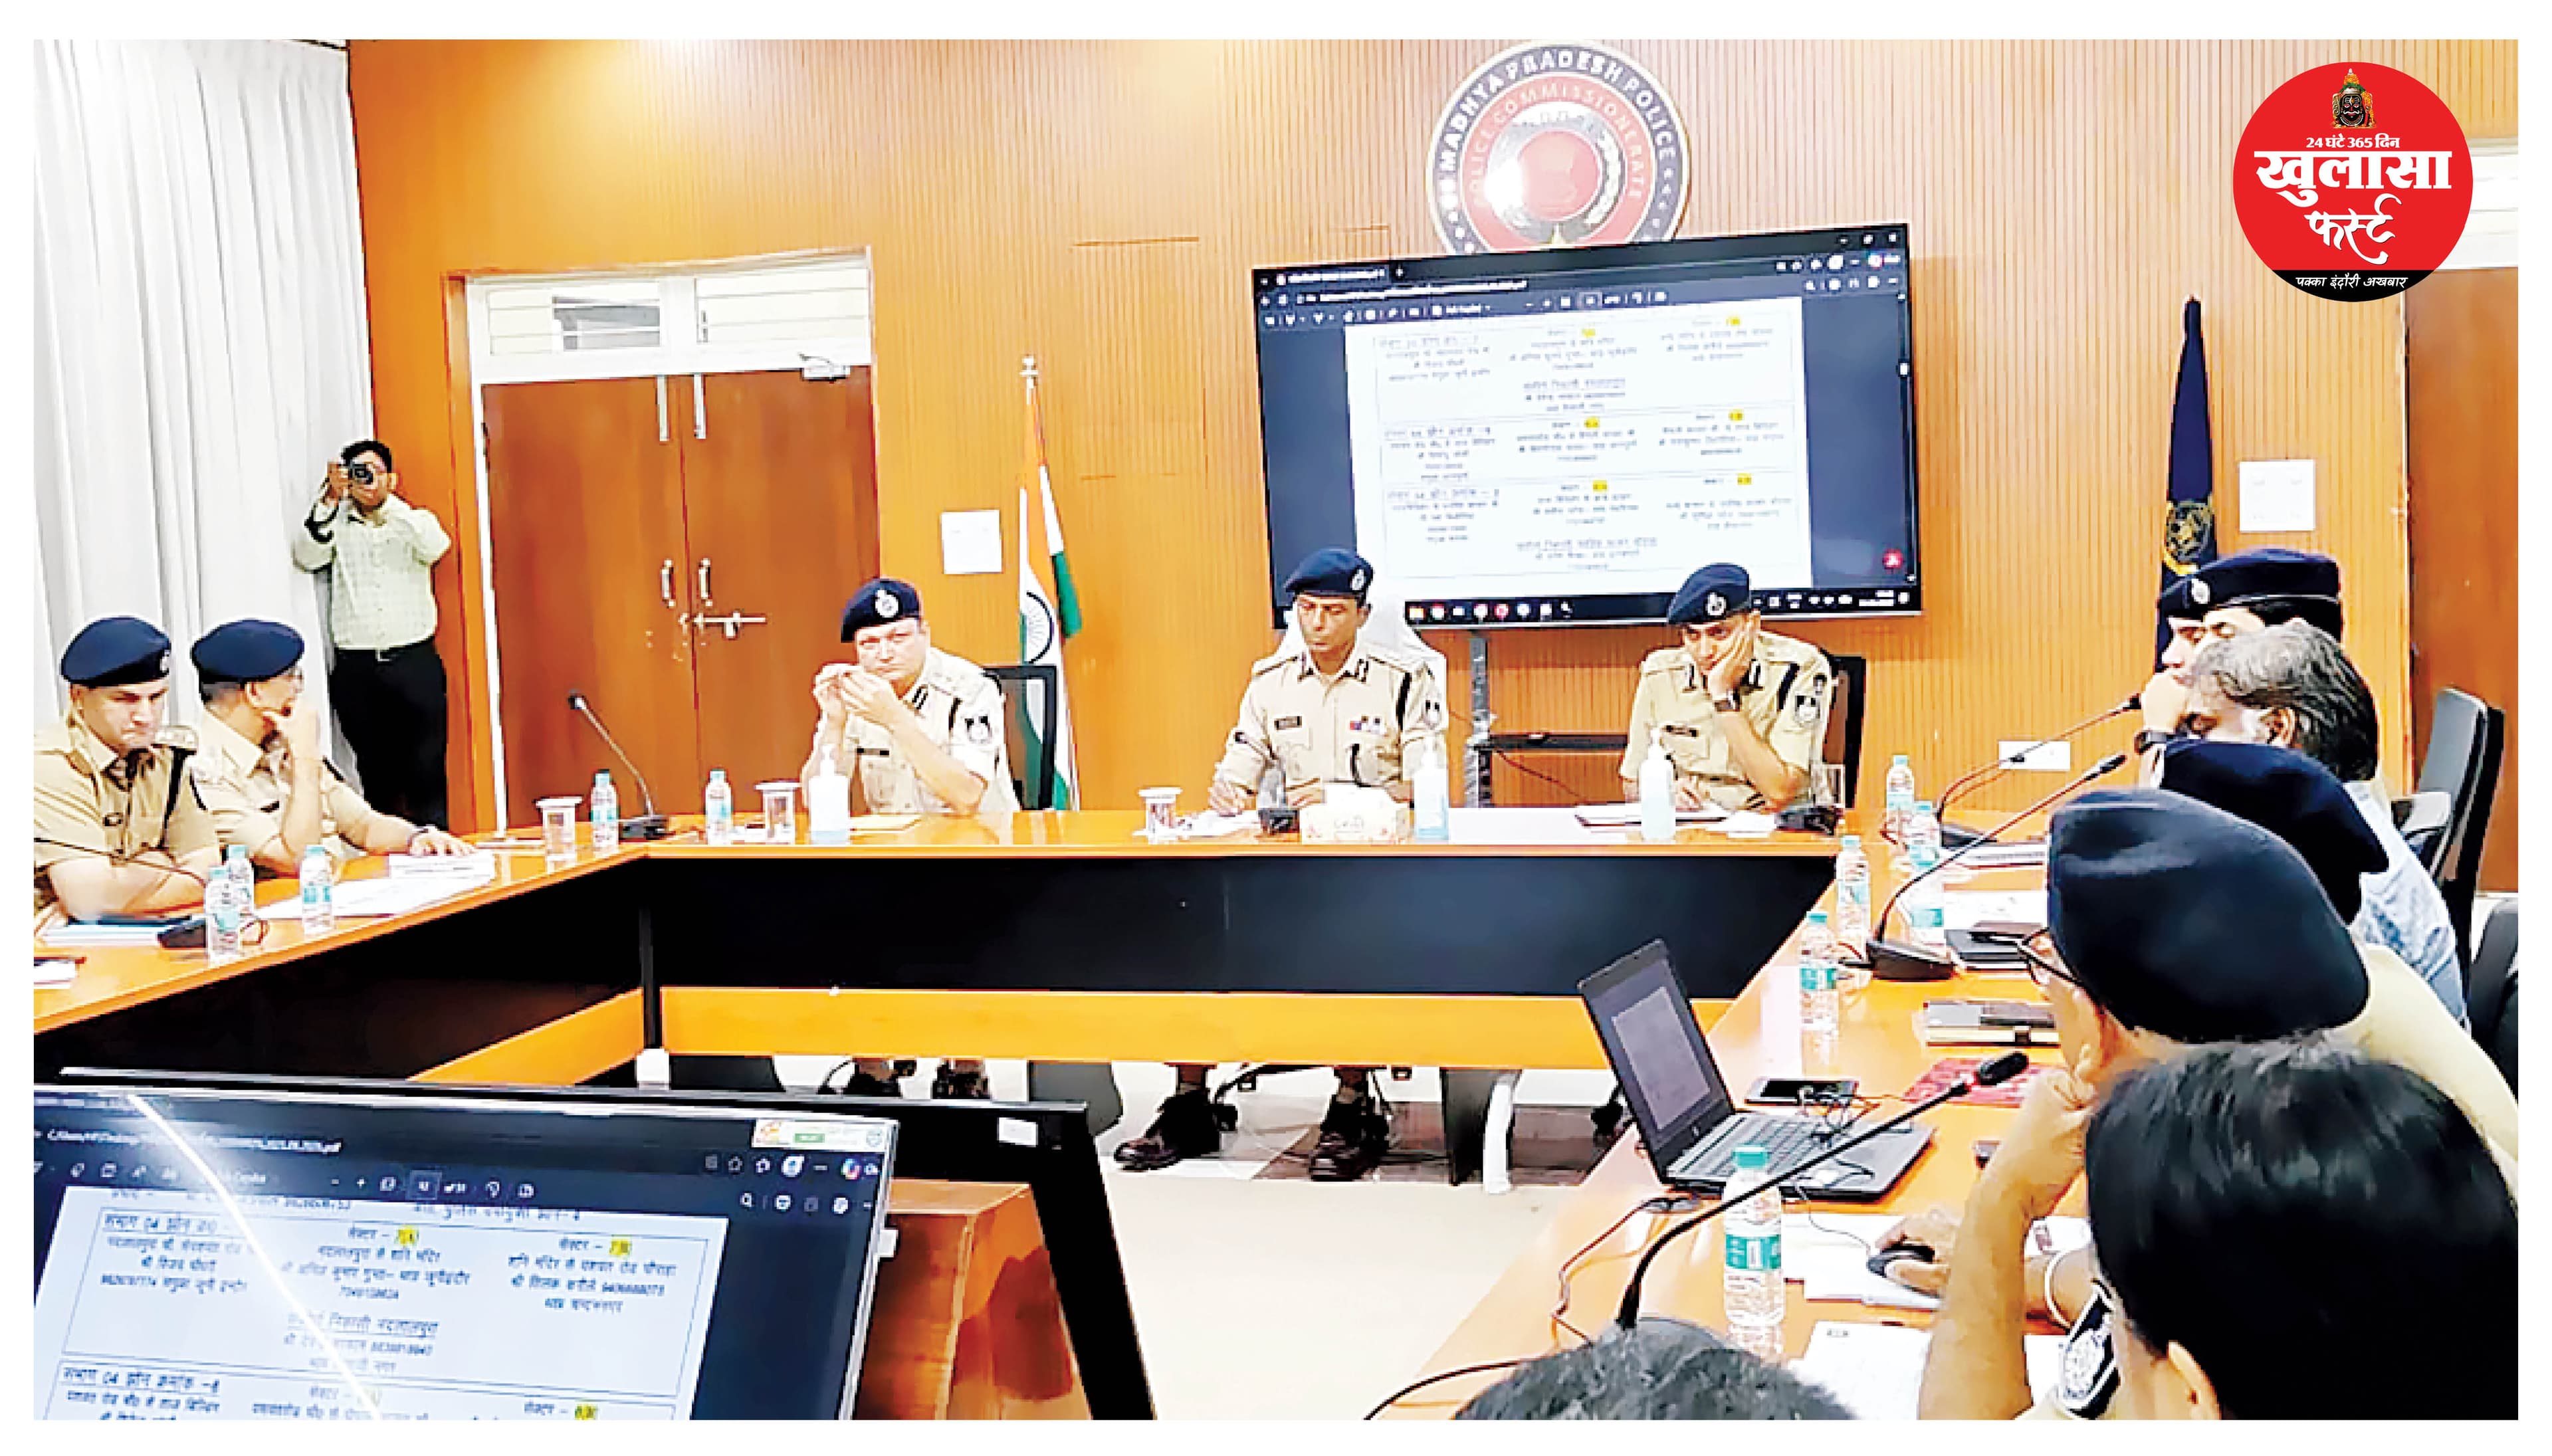
ड्रोन-फेस रिकग्निशन से होगी बदमाशों की पहचान:अनंत चतुर्दशी के लिए शहर को 6 संभाग; 12 जोन और 22 सेक्टर में बांटा
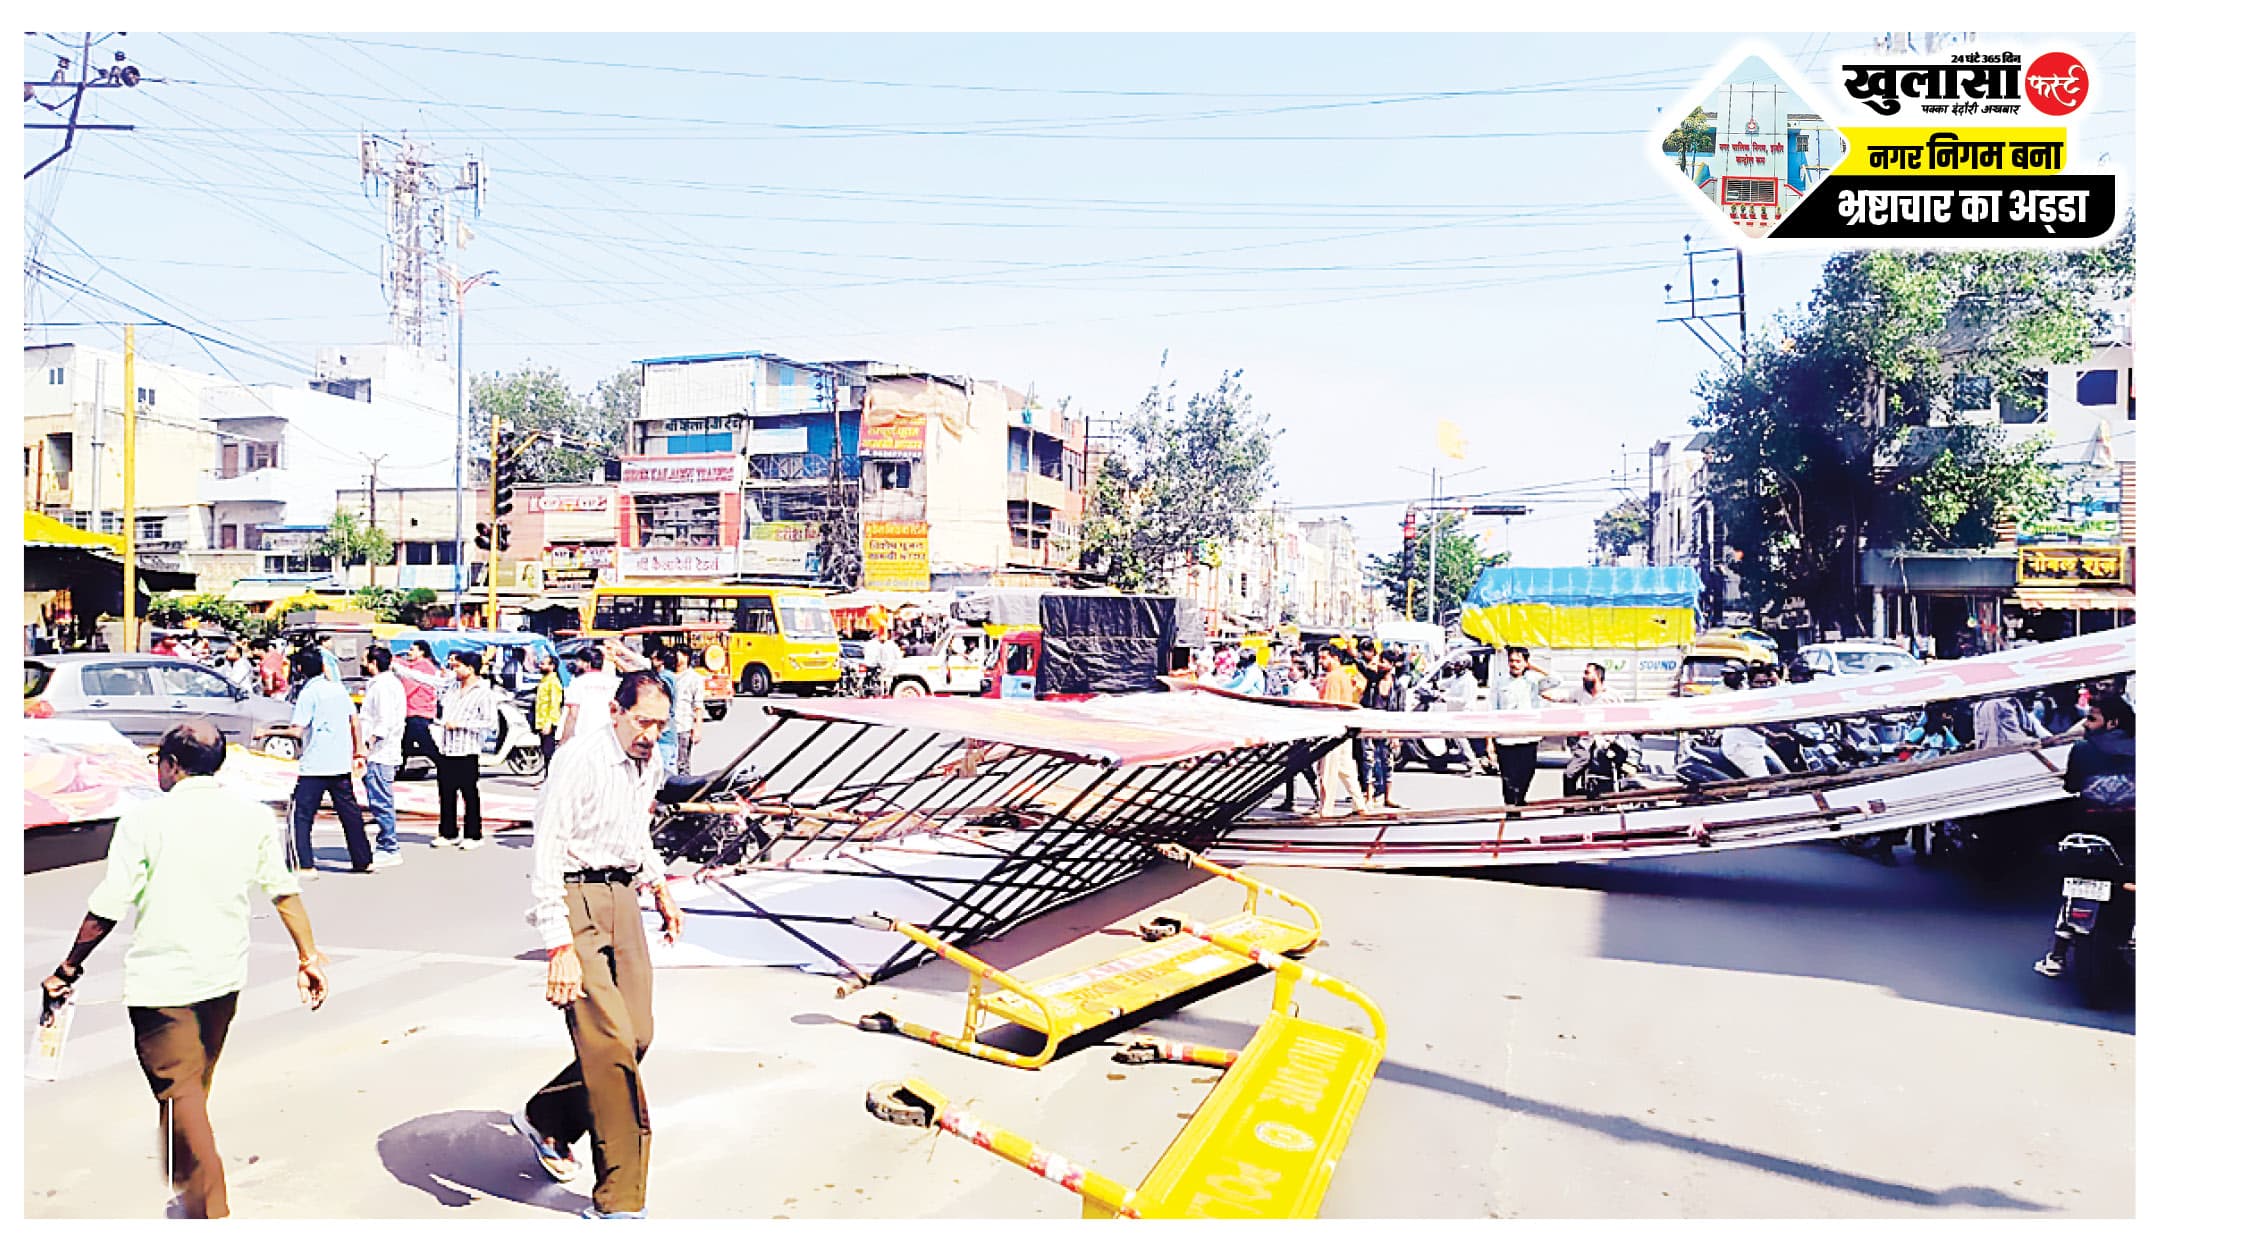
अवैध होर्डिंग गिरने से हादसा, एक घायल:निगम की अनदेखी और जनप्रतिनिधियों की शह पर उठ रहे गंभीर सवाल
IIT इंदौर में नौकरी पाने का सुनहरा मौका:इतने पदों पर निकली भर्ती; जानिए आवेदन की पूरी प्रोसेस
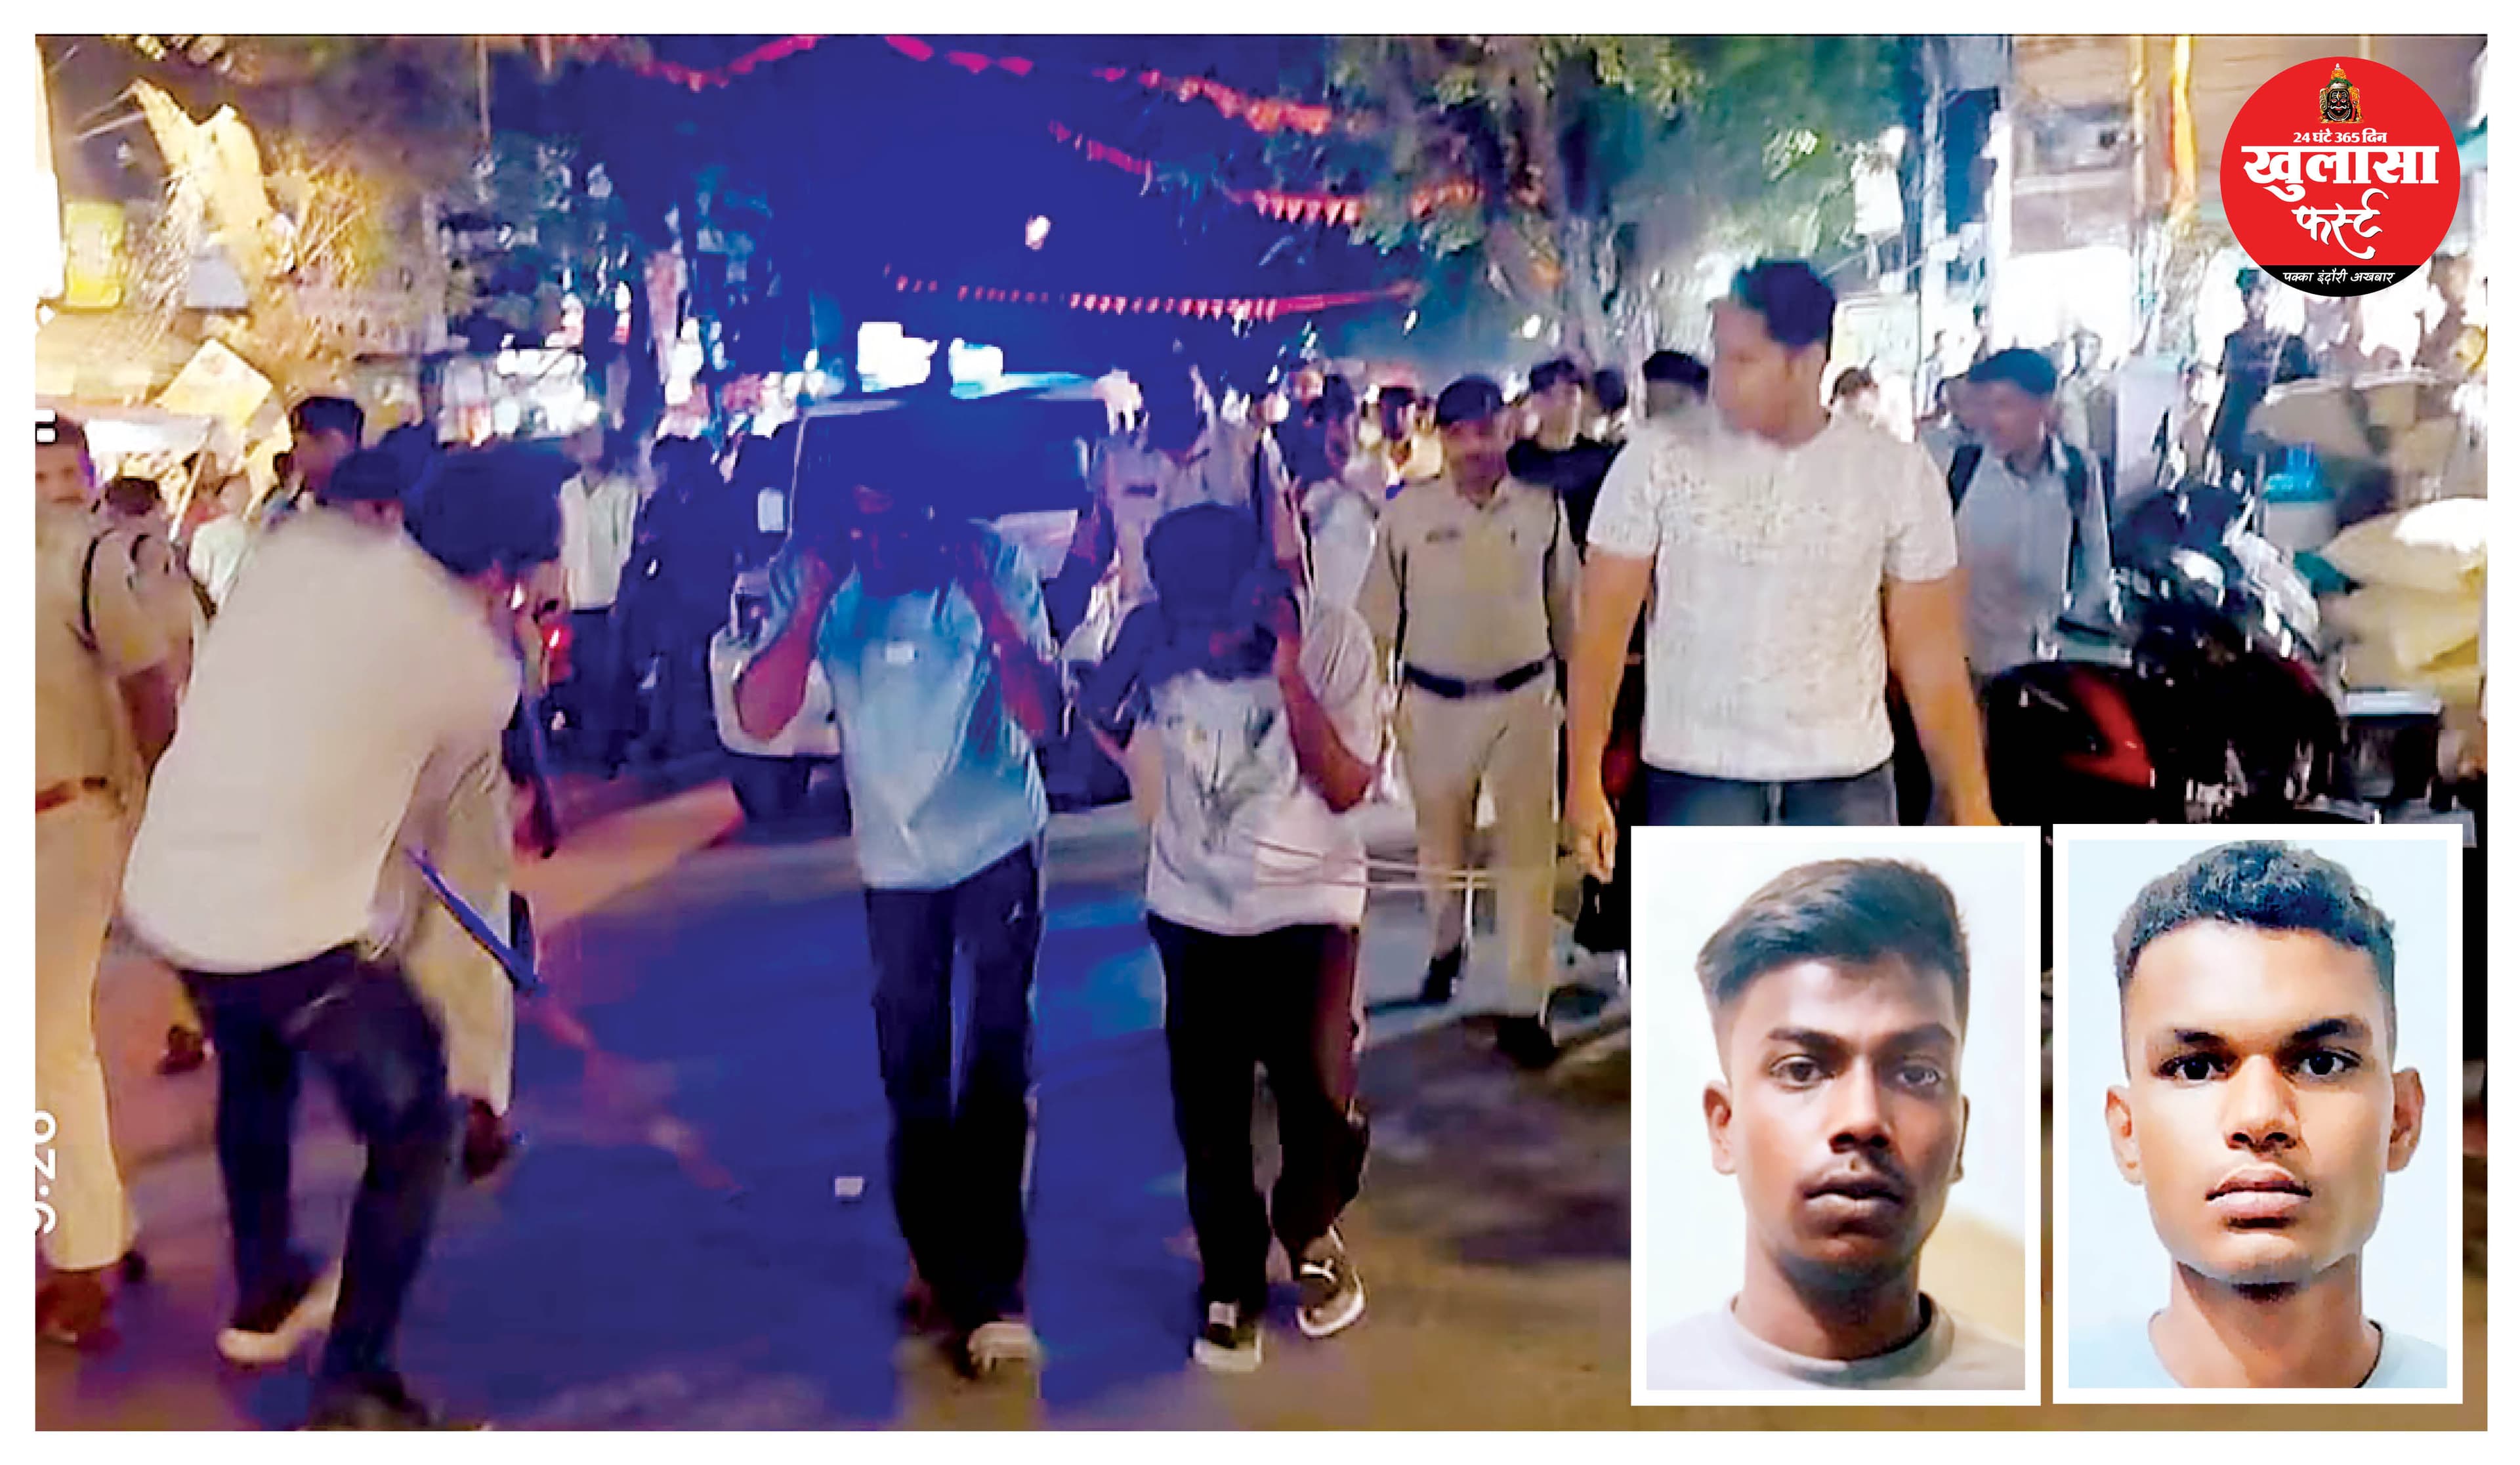
चाकूबाज बदमाशों का निकाला जुलूस:घटनास्थल पर ले जाकर पुलिस ने सिखाया सबक
टिप्पणियाँ
अभी कोई टिप्पणी नहीं है। पहली टिप्पणी करें!